Au second décès, il est possible de retrouver des passifs que vous n’avez pas saisis et qui ne correspondent pas aux crédits en cours du conjoint survivant. Ces montants viennent en grande partie de la première succession.
Les passifs hérités du premier décès
Au premier décès, chaque héritier reçoit sa part de succession contenant à la fois des actifs et des passifs.
À l’issue de la première succession, les passifs du conjoint survivant sont donc composés de :
- ses passifs propres ;
- sa part dans les passifs communs ;
- sa part dans les passifs hérités lors du premier décès.
A noter : ces passifs se retrouveront dans la catégorie des passifs propres au second décès.
Ces passifs hérités sont constitués :
- des récompenses dues au premier décès (traitement de la réponse CIOT ou autres récompenses)
- de passifs et frais renseignés dans les hypothèses de la succession ;
- de frais de notaire et droits de succession dus pour le règlement de la première succession ;
- de passifs non couverts par une assurance au premier décès.
Exemple
Dans l’exemple ci-dessous, le défunt a une dette de 20 000 €, non couverte par une assurance de prêt.
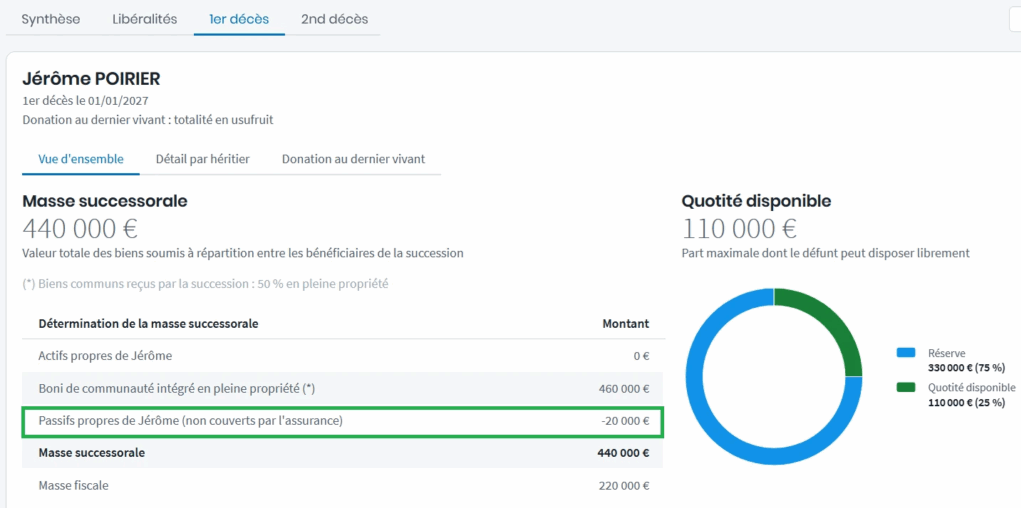
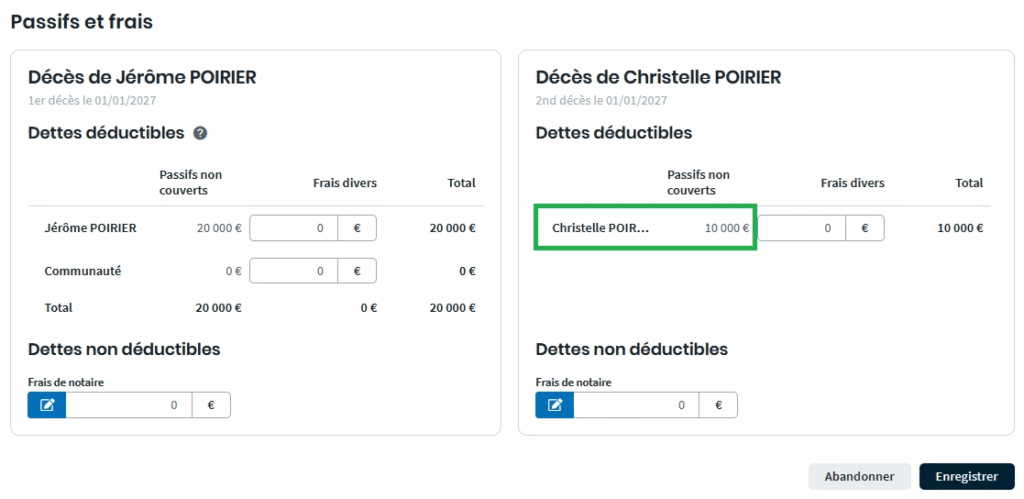
Le conjoint survivant est héritier à hauteur de 50 % de la succession. De ce fait, il reçoit 50 % des passifs, soit 10 000 €. Ce montant apparaît au second décès dans le résultat « Passifs non couverts » de l’écran Passifs et frais.
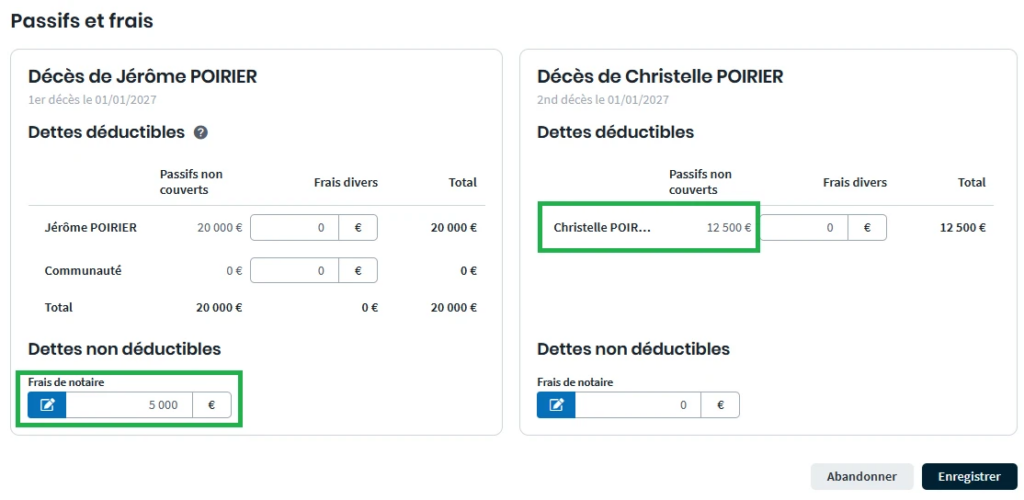
La logique reste la même si vous ajoutez un autre passif. Par exemple ci-dessous, les frais de notaire de la première succession s’élèvent à 5 000 €. Le conjoint survivant hérite donc de 10 000 € de dettes et de 2 500 € de frais de notaire, soit 12 500 € au total, reportés dans le résultat Passifs non couverts.
Ces passifs sont conservés dans le patrimoine du conjoint survivant
Dans la réalité, ces passifs ont probablement été remboursés entre le premier et le second décès. Cependant, le logiciel ne peut pas savoir s’ils l’ont effectivement été, ni par quels moyens (liquidités bancaires, capitaux d’assurance vie, souscription d’un prêt, etc.).
Pour en garder la trace, il les conserve donc dans le patrimoine du conjoint survivant après le premier décès.
Au second décès, pensez à vérifier l’origine du passif
Ainsi, si vous constatez un passif que vous n’attendiez pas au second décès, revenez au calcul de la première succession pour en vérifier l’origine.
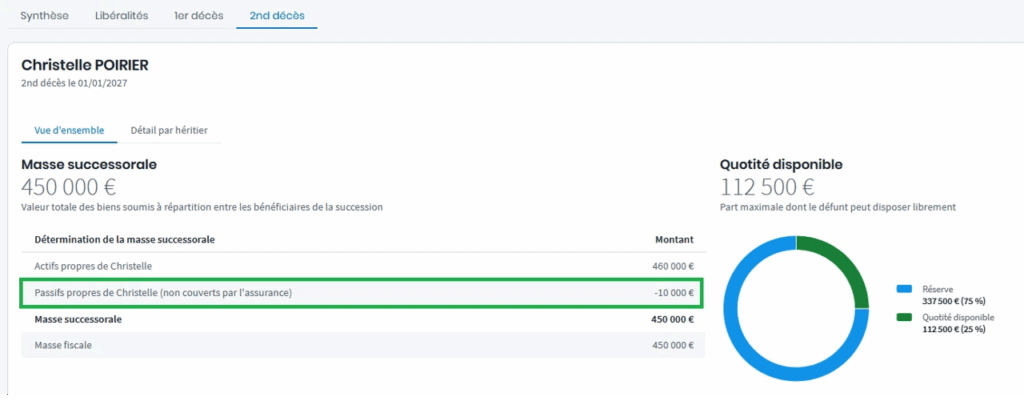
Dans l’exemple ci-dessous, le conjoint survivant ne détenait initialement aucune dette. Pourtant, un passif propre de 10 000 € apparaît. Il s’agit de sa part (50 %) des dettes du défunt, héritée lors de la première succession.
À retenir
Un passif présent au second décès peut être :
- un passif initialement détenu par le conjoint survivant.
- un passif hérité du premier décès, le logiciel faisant l’hypothèse qu’il n’a pas été remboursé entre les deux décès.