CDHR
Les modalités de calcul de la CDHR due au titre des revenus de 2026 évoluent sur plusieurs points :
- Les revenus exceptionnels
- Les réductions et crédits d’impôt
- La contribution exceptionnelle sur les hauts revenus
- Les plus-values en report d’imposition
Revenus exceptionnels
A compter des revenus 2026, les revenus soumis au système du quotient sont retenus dans le RFR « retraité » pour leur montant net, sans application des règles du quotient. De même, l’imposition de ces mêmes revenus est retenue selon les règles du barème, sans application du système du quotient.
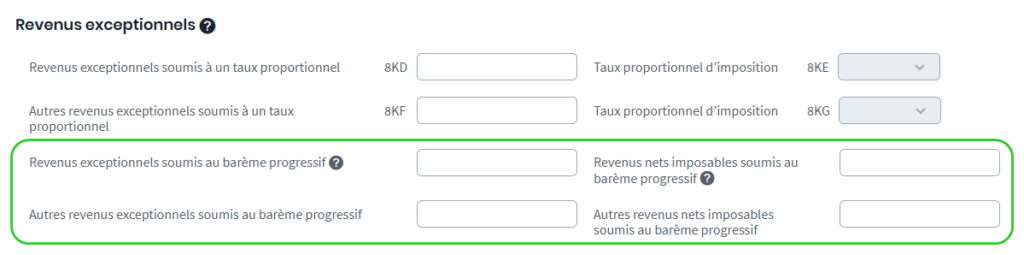
Si ces revenus remplissent les conditions prévues au neuvième alinéa du II de l’article 224 du CGI, ils doivent être déclarés dans la page « CDHR », dans les cases prévues à cet effet. Ils seront alors retenus pour le quart de leur montant dans le RFR « retraité », et l’imposition afférente sera retenue à hauteur d’un quart dans l’imposition effective.
Suite à la modification du calcul de la CDHR, les revenus exceptionnels au barème ne sont plus pris automatiquement à hauteur de 25 %, il est désormais nécessaire de les renseigner manuellement.
Réductions et crédits d’impôt
A compter des revenus 2026, les réductions d’impôt au titre des dons deviennent efficaces au sens de la CDHR et sont réintégrées dans le calcul de l’imposition effective.
A l’inverse, certains crédits et réductions (souscription au capital de PME, souscription au capital de presse, etc.) deviennent inefficaces au sens de la CDHR lorsque les versements ou investissements ont été réalisés après le 31/12/2025 et ne sont plus réintégrés dans le calcul de l’imposition effective.
Contribution exceptionnelle sur les hauts revenus (CEHR)
A compter des revenus 2026, la CEHR retenue pour le calcul de l’imposition effective fait l’objet de deux ajustements en présence d’éléments exclus du RFR « retraité » et de revenus exceptionnels :
- Elle est minorée de la part se rapportant aux éléments exclus du RFR « retraité » ;
- La part se rapportant aux revenus exceptionnels n’est retenue qu’à hauteur d’un quart de son montant.
Plus-values en report d’imposition (150-0 B ter)
A compter des revenus 2026, l’impôt sur le revenu et la contribution exceptionnelle sur les hauts revenus dus au titre de l’expiration d’une plus-value en report d’imposition ne sont plus retenus dans le calcul de l’imposition effective.
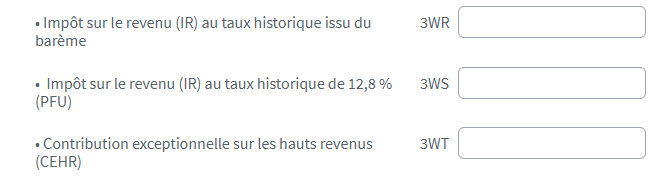
Cette exclusion vise l’IR au taux historique du barème (3WR), l’IR au taux historique de 12,8 % (3WS) et la contribution exceptionnelle sur les hauts revenus (3WT).
Retraite
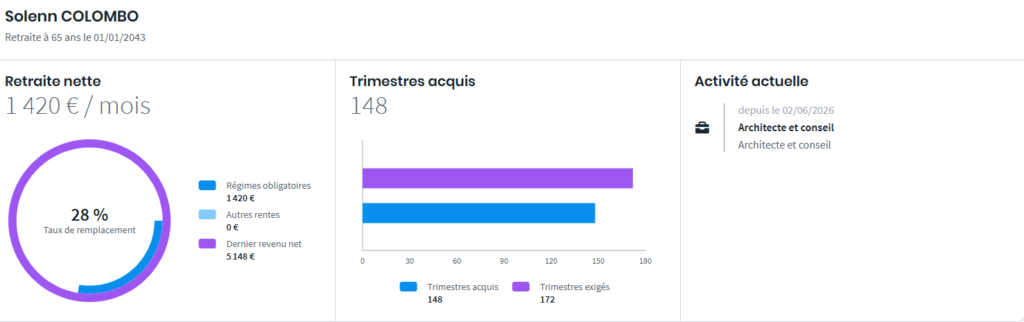
Nouveau graphique sur les trimestres acquis et exigés dans la synthèse
La synthèse « Retraite » s’enrichit d’un nouveau graphique qui permet de comparer en un coup d’œil :
- le nombre de trimestres acquis par le client ou le conjoint au cours de sa carrière,
- le nombre de trimestres exigés pour une retraite à taux plein, selon son année de naissance.