Impôt sur le revenu
Fin de la mutualisation du plafond du plan d’épargne retraite
S’agissant des couples mariés ou pacsés et soumis à imposition commune, la mutualisation des plafonds de déduction devient sans objet à compter de l’imposition des revenus de l’année suivant celle où l’un des membres atteint 70 ans.
Retraite
Amélioration de la présentation du détail des trimestres
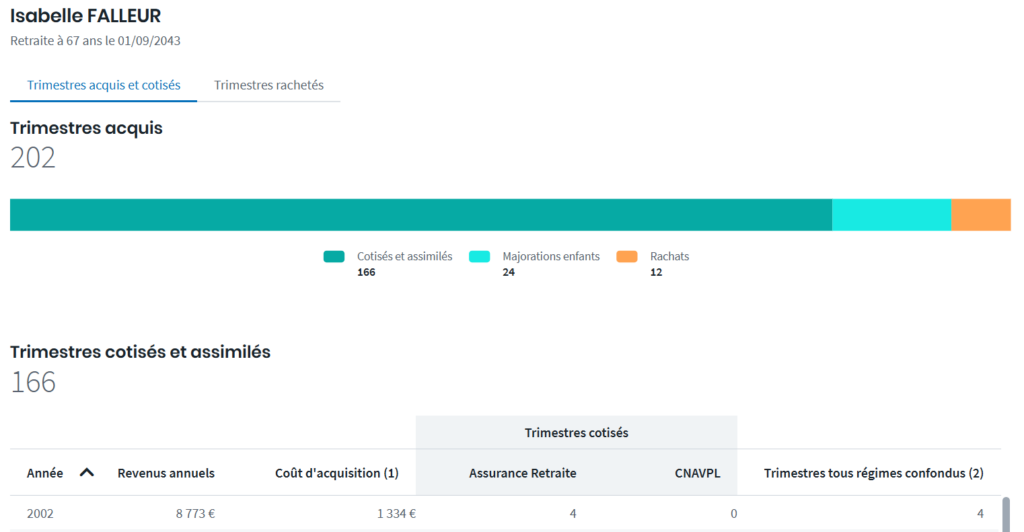
Pour plus de clarté, l’onglet « Par années » devient « Trimestres acquis et cotisés » et l’onglet « Rachats » devient « Trimestres rachetés ».
Un graphique pour visualiser l’origine des trimestres acquis
Dans l’onglet « Trimestres acquis et cotisés », le nombre total de trimestres acquis et cotisés sont mis en avant en leur consacrant chacun une section. Dans chaque section, le total est affiché sous forme de titre.
Dans la section « Trimestres acquis », un graphique illustre leur provenance :
- cotisés et assimilés,
- majorations enfants,
- bonifications enfants,
- bonifications fonctionnaire,
- majorations pour âge,
- trimestres rachetés.
Dans la section « Trimestres cotisés et assimilés », le tableau reste disponible pour consulter le détail par caisse.
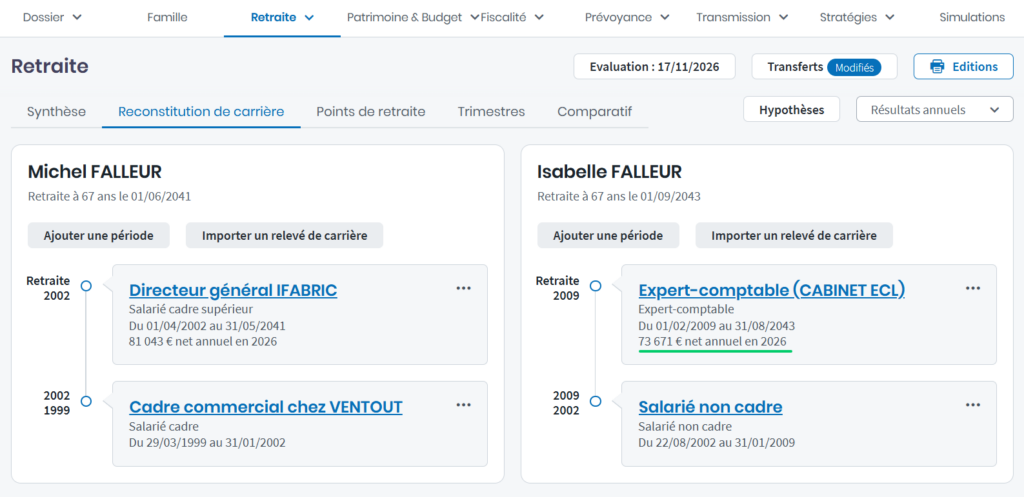
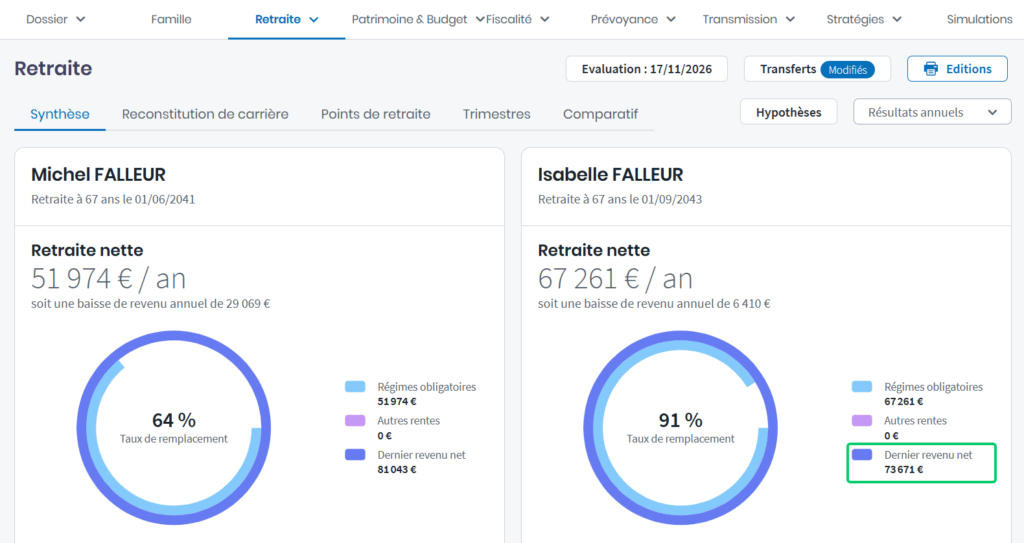
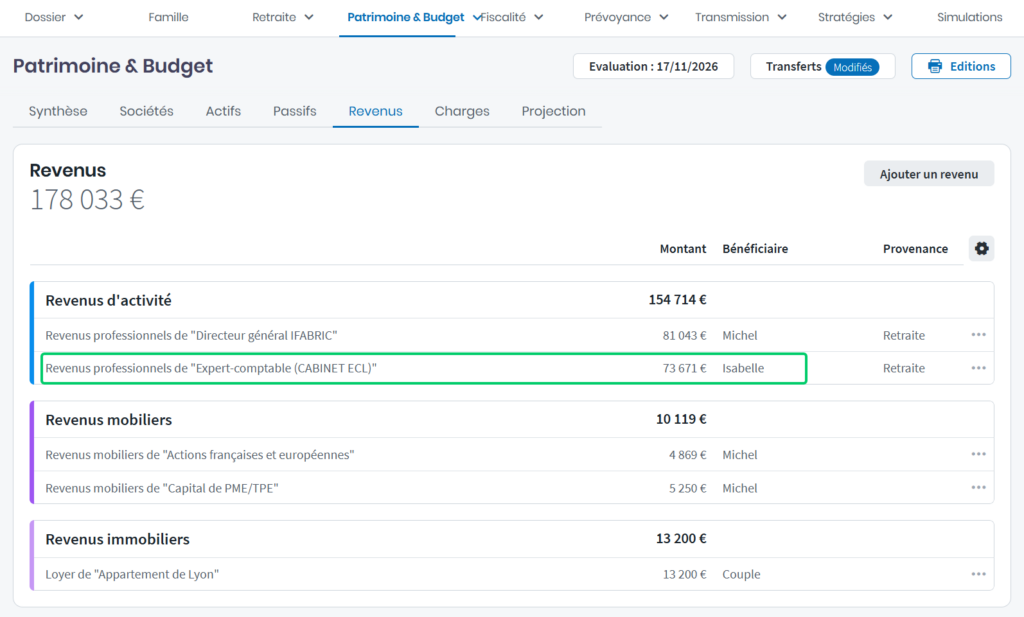
Ajustement du calcul du revenu budgétaire des TNS
Pour les TNS, vous devez renseigner le revenu brut social. Pour estimer la retraite, le revenu brut social est diminué des charges et d’un abattement de 16%. Cet abattement était aussi appliqué pour le calcul du revenu transféré dans le budget. Désormais cet abattement n’est plus appliqué puisqu’il n’a pas d’incidence budgétaire.