Calcul de l’impôt sur les plus-values immobilières lors des cessions
Pour mesurer plus précisément l’impact d’une cession immobilière sur le budget de vos clients, Big calcule l’impôt sur les plus-values immobilières lors de la vente d’un actif. Le calcul est bien entendu réalisé à partir des montants d’acquisition et de cession, en application des règles en vigueur.
Informations à renseigner
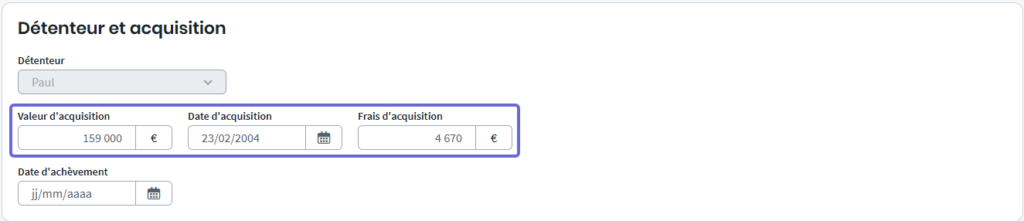
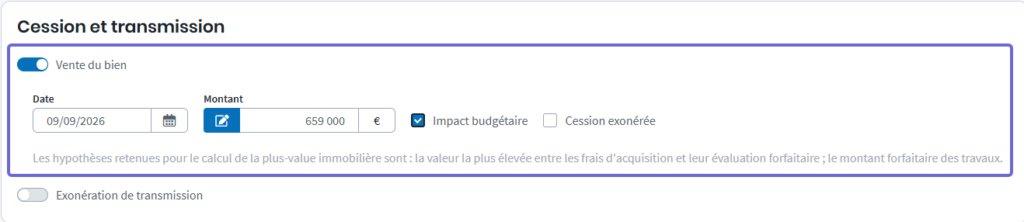
Afin de de réaliser ce calcul, il est nécessaire d’indiquer les dates et montants d’acquisition et de cession.
Pour l’évaluation du prix d’acquisition corrigé, Big prend en compte :
- Les frais d’acquisition en retenant le montant le plus élevé entre leur valeur réelle et l’évaluation forfaitaire.
- Les travaux pour leur valeur forfaitaires (15 % du prix d’acquisition après 5 ans de détention).
Cas particuliers
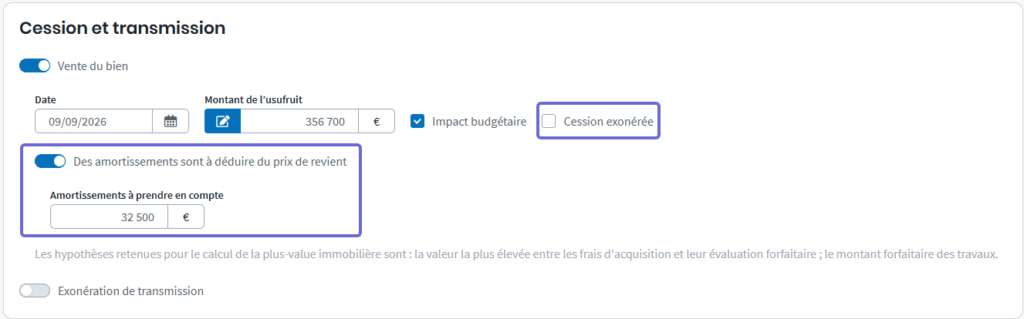
Option « Cession exonérée » et prise en compte des amortissements (LMNP et Jeanbrun)
Si la cession bénéficie d’une exonération (première cession d’un logement autre que la résidence principale sous conditions, expropriation, etc.), une case « Cession exonérée » vous permet de désactiver le calcul de la PVI pour cet actif.
Pour les LMNP et les biens bénéficiant du dispositif Jeanbrun, un switch « Des amortissements sont à déduire du prix de revient » permet de renseigner le montant des amortissements qui viendra réduire le prix de revient dans le calcul de la plus-value.
Biens détenus en usufruit ou en nue-propriété.
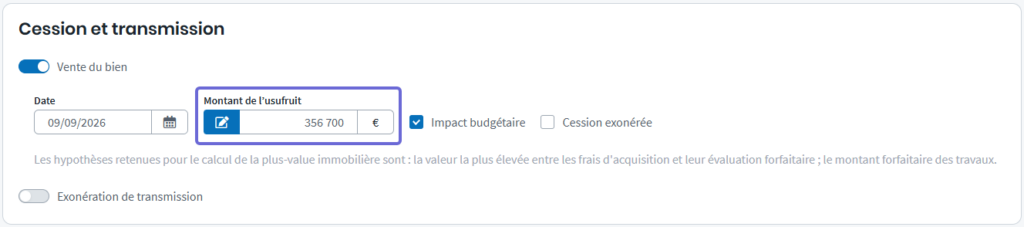
En présence d’une vente d’un bien dont la propriété est démembrée, la valeur renseignée dans Big est celle de la pleine propriété. Pour le calcul de plus-value, Big retraite le prix d’acquisition en application du barème de l’article 669 du CGI.
Lors de la cession, la valeur attendue est précisée dans le libellé de la zone Montant : « Montant de l’usufruit » ou « Montant de la nue-propriété ».
Une nouvelle charge dans le budget
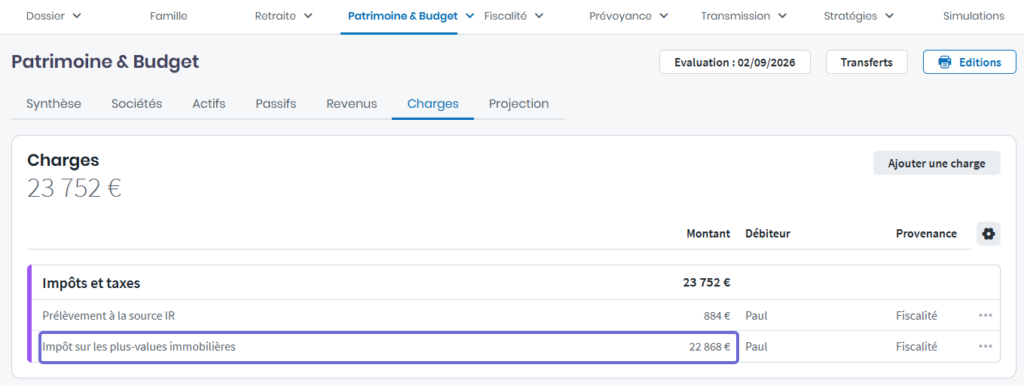
Lorsque vous activez la cession d’un actif immobilier (résidence secondaire, immeuble locatif, parts de SCI/SCPI, etc.) Big détermine le montant de l’impôt sur la plus-value immobilière et l’intègre directement dans les charges du dossier sous la ligne « Impôt sur les plus-values immobilières ».
Plusieurs cessions sur une année
En présence de plusieurs cessions immobilières la même année, une seule ligne « Impôt sur plus-values immobilières » est présente pour les clients célibataires, veufs, divorcés mais aussi pour les couples mariés ou pacsés. Cette ligne présente la fiscalité de toutes les cessions de l’année.
En cas de clients en concubinage, deux lignes « Impôt sur plus-values immobilières » sont présentes, une par personne. Ces lignes somment toutes les fiscalités liées à la cession d’actif immobilier sur l’année d’évaluation du dossier.
Dans la déclaration n°2042
La plus-value nette imposable est prise en compte dans la case 3VZ de la déclaration n°2042, l’année suivant la cession notamment pour le calcul du revenu fiscal de référence.
Préciser que des BIC/BNC non professionnels sont soumis aux prélèvements sociaux
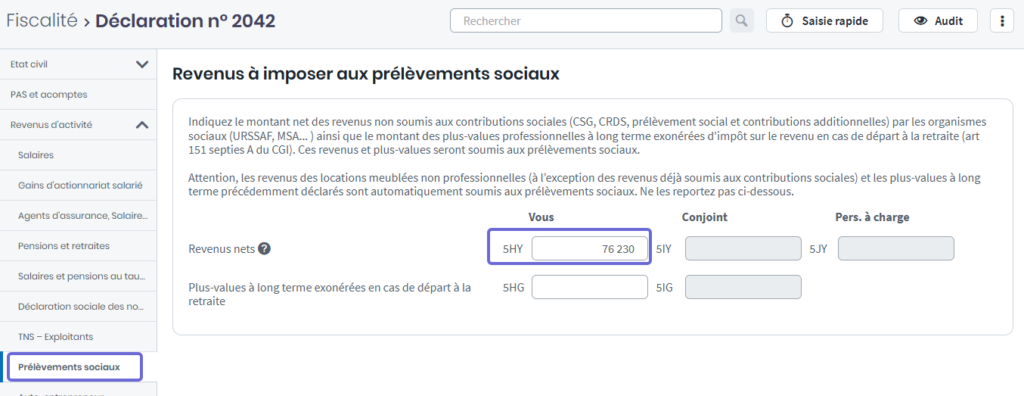
Une grande partie des BIC et BNC non professionnels sont soumis prélèvements sociaux. Cette précision peut être apportée quand vous les renseignez dans « Patrimoine & budget » en cochant « Revenus à imposer aux prélèvements sociaux » dans l’écran de saisie.
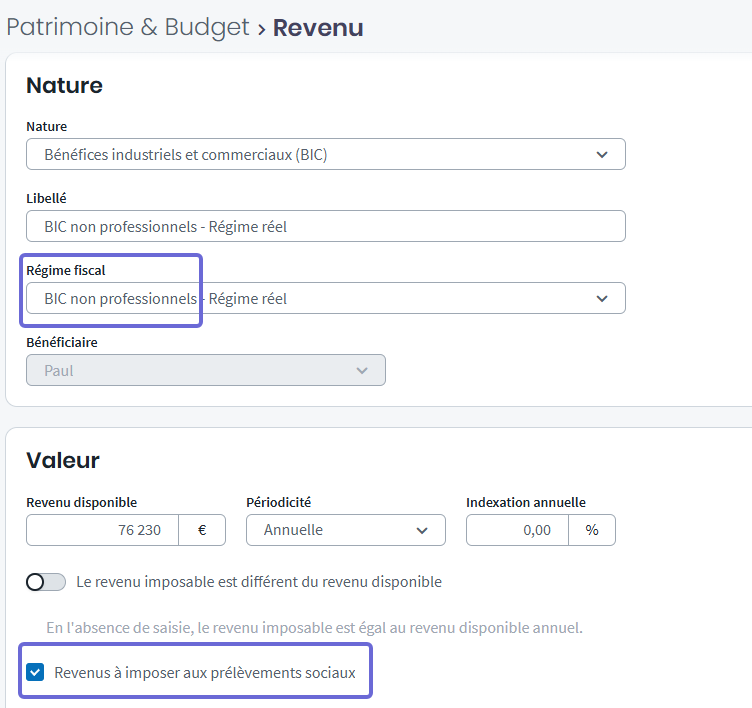
Pour les nouvelles saisies de revenu de cette nature, ces revenus étant majoritairement soumis aux prélèvements sociaux, la case est cochée par défaut.
Le transfert vers la case 5HY (ou 5IY pour le conjoint) de la déclaration n°2042 est alors automatique, sans intervention de votre part.
A noter : les revenus sont retenus pour leur montant imposable. Par conséquent les revenus au régime micro sont retenus pour leur valeur après application du taux d’abattement.